
Por que a auditoria se tornou indispensável?
Além dos quatro requisitos do SSF (endividamento, custo com elenco, sustentabilidade e solvência), existe um tema que os clubes precisam se adequar e que sustenta todos os outros.
Neste artigo, mostro por que auditoria independente se tornou mais um critério importante no regulamento da ANRESF.
Um dos sinais mais fortes da reestruturação do Flamengo, em 2013, foi tornar pública a dívida apurada pela auditoria independente.
A lei que obriga o clube a ter auditor independente completa 25 anos. Mas, a partir de 2026, quem não levar o parecer a sério terá consequências.
O regulamento do SSF dá ao parecer do auditor um peso esportivo. Opinião adversa ou abstenção de opinião passa a ser descumprimento. Ênfase sobre a continuidade do clube obriga a entregar à ANRESF, em 30 dias, projeções de caixa, balanço e resultado. Além disso, o auditor precisa ter registro na CVM a partir da DF de 2027.
É um passo importante, porque os indicadores do SSF são apurados sobre a DF auditada, e fair play financeiro depende de número em que todos confiam.
O que o auditor faz?
A diretoria prepara os números, e o auditor examina se eles representam adequadamente a situação do clube pelas normas contábeis. A opinião pode vir sem ressalva, com ressalva sobre um ponto específico, adversa, quando os números não estão adequados, ou em abstenção, quando faltaram provas para opinar. O auditor também pode chamar atenção para um risco, como o de o clube não conseguir seguir operando, sem mudar a opinião.
Por isso trato a auditoria como mais um item fundamental da estruturação de governança.
O retrato de 2025
No meutime.net.br, conferi o relatório do auditor nas DFs dos 60 clubes das Séries A, B e C.
Nas Séries A e B, os 40 clubes publicaram a DF com relatório do auditor. Na Série C, localizei o relatório em 7 dos 20. Nos outros 13 não encontrei em página pública e oficial a DF ou o balanço veio sem relatório.
A janela de apresentação está chegando e, pela regra do SSF, a primeira DF exigida da Série C é a de 2026 também com entrega até 30 de abril de 2027.
Como é o mercado e as auditorias
Dos 40 clubes da Série A e B, a BDO audita 14 clubes, fruto do excelente trabalho da companhia, que somam metade da receita das duas séries. A outra parte é pulverizada e 18 firmas de auditoria trabalham com apenas um clube.
Em relação às demonstrações financeiras de 2025, em 17 dos 40 relatórios, o auditor trouxe ênfase ou incerteza sobre a continuidade do clube, e duas DFs tiveram abstenção de opinião. Esse período serve apenas como registro histórico, mas é um alerta para o próximo exercício. Esses pontos, se existirem, passam a gerar entrega de projeções ou descumprimento.
Sobre o registro na CVM, dos 40 clubes, 32 já são auditados por firma com registro ativo. Abaixo um registro do que identifiquei:
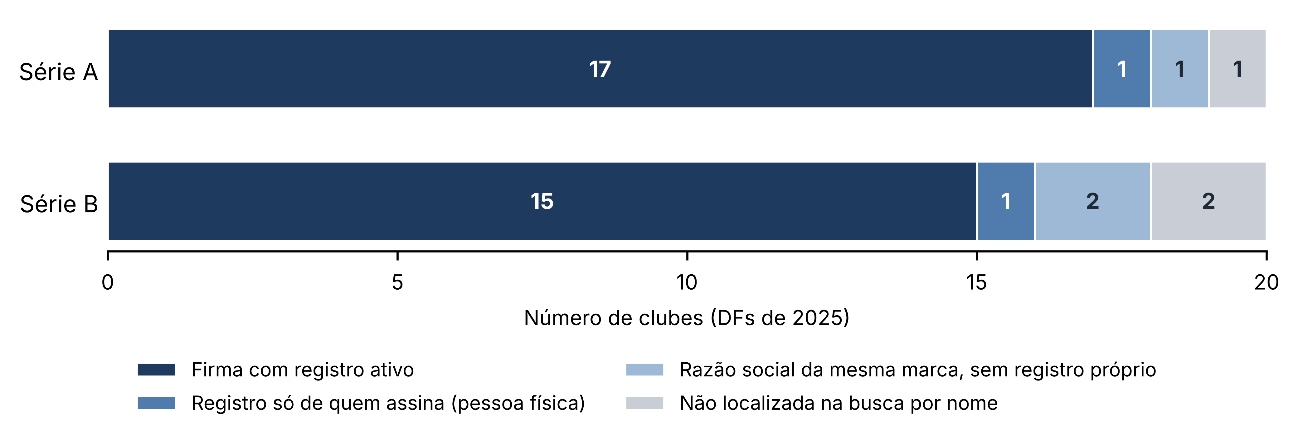
A tendência é o mercado se reorganizar. Firmas se registram na CVM, clubes trocam de auditor ou contratam com antecedência. O importante é fazer essa escolha cedo, para não apertar o prazo de divulgação das contas.
Podemos separar o dever de cada um dos clubes em três frentes:
- Conferir e se certificar de que a firma de auditoria e a razão social que assina o relatório têm registro ativo na CVM.
- Receber o relatório com tempo para o conselho fiscal discutir e para tratar uma ressalva antes do limite do prazo.
- Havendo ênfase sobre continuidade, preparar as projeções de caixa antes do regulador pedir.
Como o Flamengo mostrou em 2013, clube organizado entrega a DF no prazo, com parecer do auditor discutido pelo conselho e sem surpresa para o regulador. Esse clube consegue atrair mais patrocínio, crédito e investidor. Essa é a organização que o futebol brasileiro precisa.